L’assurance habitation La Banque Postale se compose selon le statut d’occupation du logement : locataire, propriétaire occupant ou propriétaire non occupant. Le contrat de base réunit les dommages à l’habitation, la responsabilité civile et l’assistance, tandis que la garantie vol se prend en option.
Qui assure le logement derrière l’offre de La Banque Postale
Le contrat n’est pas géré par l’agence où l’on ouvre son compte. Il relève d’une société d’assurance de dommages, ce que recouvre le sigle IARD (incendie, accidents et risques divers). Dans les conditions de l’offre promotionnelle en cours, La Banque Postale cite CNP Assurances IARD comme assureur.
Cette société prélève la cotisation sur le compte de l’assuré, sous un libellé qui n’est pas toujours reconnu au premier coup d’œil. Pour comprendre une ligne inconnue sur un relevé, voir le prélèvement LBP IARD sur le relevé.
Les formules selon le statut d’occupation
La Banque Postale ne vend pas de formules figées sous des noms commerciaux. Le contrat se module selon le logement, avec trois profils : locataire, propriétaire occupant et propriétaire non occupant.
Le locataire assure son mobilier et sa responsabilité à l’égard du propriétaire. Le propriétaire occupant ajoute la protection du bâtiment et la responsabilité civile du bâtiment. Le propriétaire non occupant couvre un logement qu’il loue ou laisse vide, sans y vivre lui-même.
Une offre distincte, l’assurance habitation Jeunes, s’adresse aux moins de 30 ans, avec un tarif d’appel plus bas que la formule classique. L’assureur affiche ses prix à titre d’exemple : ils varient selon le logement, le capital mobilier et la franchise choisie.
Les garanties incluses dans la formule de base
Le socle comprend trois blocs. Les dommages à l’habitation traitent l’incendie, le dégât des eaux et le bris de glace. La responsabilité civile vie privée joue pour les occupants si un tiers est blessé ou ses biens abîmés. L’assistance intervient en cas d’urgence, de jour comme de nuit.
Un locataire doit de toute façon assurer au moins les risques qui engagent sa responsabilité envers le bailleur, à commencer par le feu : le point est détaillé dans l’article sur l’obligation d’assurer le risque incendie.
Les options et la franchise du contrat
La garantie vol et tentative de vol ne fait pas partie de la base. Elle se coche à part, avec des plafonds particuliers pour les objets de grande valeur. D’autres garanties s’ajoutent selon les besoins :
- l’assistance au quotidien, pour un dépannage urgent à domicile ;
- les dommages électriques aux appareils, utiles pour une installation bien équipée ;
- la formule tous risques propriétaires, réservée à ceux qui possèdent le bien.
La franchise, c’est la somme qui reste à la charge de l’assuré après un sinistre. Son niveau se choisit à la souscription, et un montant plus élevé fait baisser la cotisation. La banque indique aussi un bonus de franchise après plusieurs années sans sinistre, dans les limites du contrat.
Souscrire, gérer son contrat et obtenir une attestation
Le devis se fait en ligne, par rappel d’un conseiller ou dans un bureau de Poste. La Banque Postale propose régulièrement des mois offerts aux nouveaux assurés : l’offre en cours court jusqu’au 12 décembre 2026 et ne s’applique pas à l’offre Jeunes. Ses conditions (délai de résiliation, impayés) sont à lire avant de signer.
Une fois le contrat actif, tout se retrouve dans l’espace personnel : attestation à télécharger, suivi des démarches, déclaration de sinistre. La connexion se décrit dans l’article sur l’accès à l’espace client en ligne. Pour une attestation, un conseiller assurance peut aussi la fournir par téléphone.
Déclarer un sinistre
Les délais de déclaration sont courts et fixés par la loi, avec un délai plus bref pour un vol et un autre pour une catastrophe naturelle. Mieux vaut se référer aux conditions générales du contrat, puis agir dès les premiers jours : photos, liste des dégâts et factures facilitent le dossier.
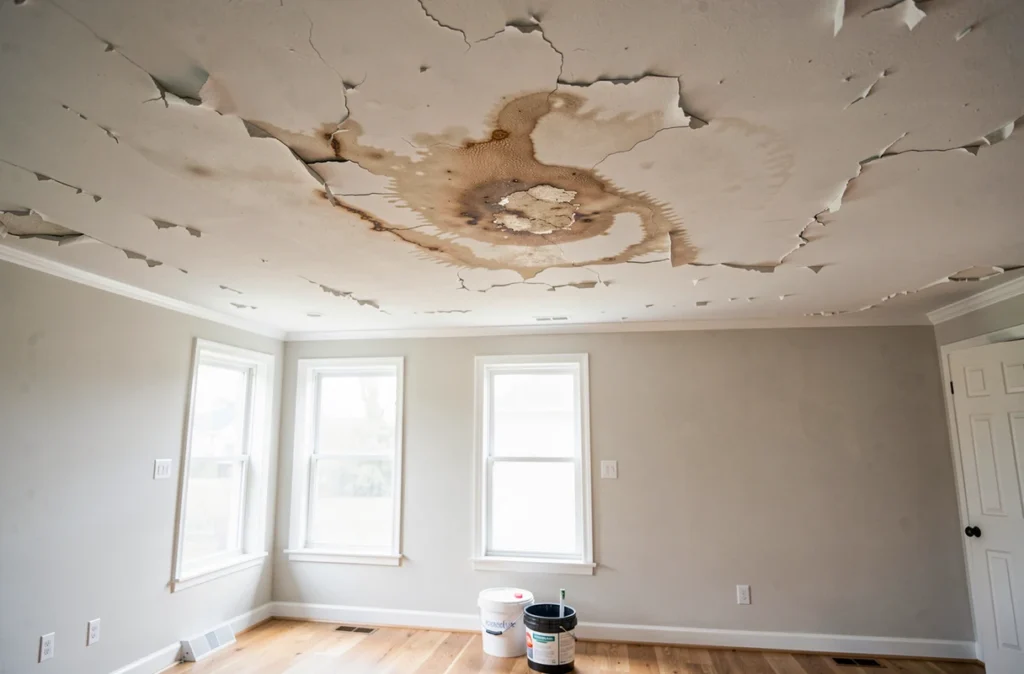
La déclaration se fait en ligne, à toute heure, depuis l’espace client ou l’application mobile, via le bouton « Déclarer un sinistre ». Le dossier se suit ensuite en temps réel. En cas de dégât des eaux entre voisins, le constat se remplit à deux et s’envoie avec la déclaration.
Pour joindre un conseiller par téléphone, le numéro de téléphone du service client sert à la banque, mais l’assurance dispose de sa propre ligne, indiquée sur la page de l’offre.
Résilier son assurance habitation La Banque Postale
La résiliation suit les règles du Code des assurances : elle est possible à l’échéance annuelle, et dans certains cas en cours de contrat, par exemple après un déménagement ou une fois la première année écoulée. Le nouvel assureur peut se charger lui-même des formalités pour l’assuré.
La page de l’offre renvoie vers un lien « Résilier » en bas de page, tandis que les cas précis et les délais sont dans les conditions générales du contrat. Conserver l’accusé de réception de la demande évite toute contestation sur la date de fin.
Avant de résilier, mieux vaut s’assurer que le nouveau contrat démarre le jour même de la fin de l’ancien, car un logement ne doit jamais rester sans couverture.